Value Wetten 2026: Erwartungswert, GGL-Whitelist und der Vergleich der zehn Anbieter
 Available in US
Stand: 17. Oktober 2026 · geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL)
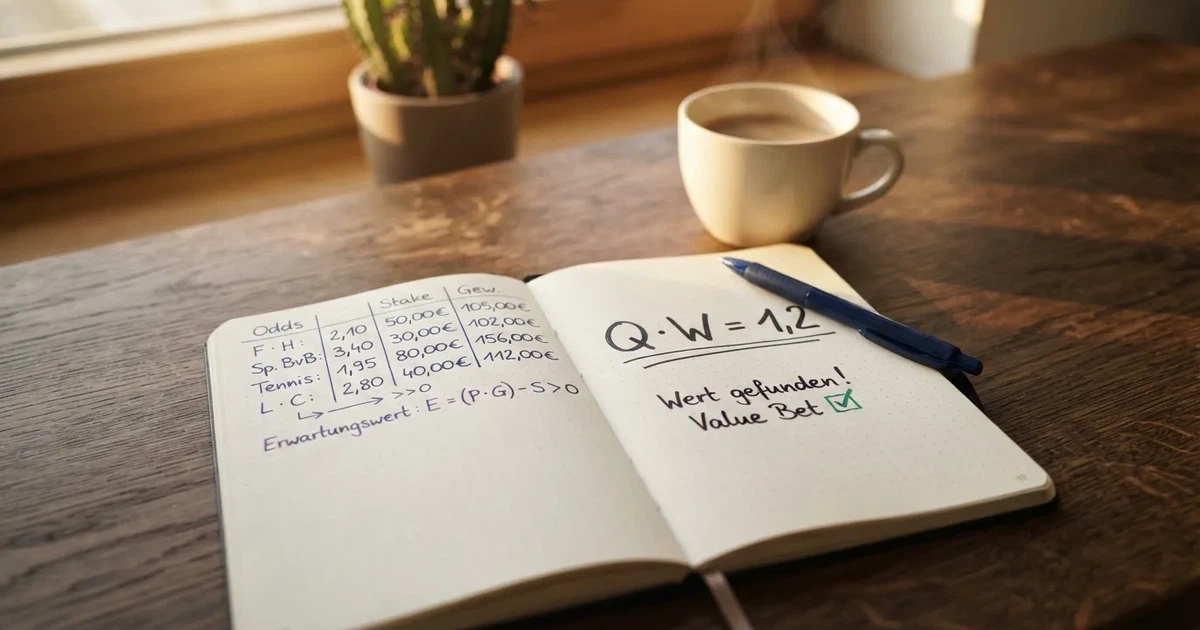
Eine Value-Wette ist kein Tipp und kein System, das „gewinnt“. Sie ist eine Rechnung: Wenn das Produkt aus der Quote Q und der geschätzten Gewinnwahrscheinlichkeit W größer als 1 ist (Q · W > 1), liegt der Erwartungswert über dem Einsatz. Ob die Schätzung von W stimmt, weiß vorher niemand. Genau deshalb trägt jeder Buchmacher seine Marge in jede Quote ein, die deutsche Wettsteuer von 5,3 % schmälert den Rückfluss zusätzlich, und nur Anbieter auf der Whitelist der Gemeinsamen Glücksspielbehörde der Länder dürfen in Deutschland legal Sportwetten anbieten. Wer woanders spielt, verliert den deutschen Rechtsweg und den Schutz durch OASIS und LUGAS.
Wettmärkte und Quoten: Was Value-Wetten im Kern ausmacht
Der Ausdruck „Value-Wette“ stammt aus der angelsächsischen Wettliteratur und bezeichnet schlicht eine Wette mit positivem Erwartungswert. Der Erwartungswert ist dabei der durchschnittliche Rückfluss pro eingesetztem Euro – nicht die Vorhersage eines konkreten Ausgangs. Eine Quote allein verrät noch nichts über den Wert; sie zeigt nur, was der Buchmacher im Erfolgsfall zurückzahlt. Erst im Verhältnis zur eigenen Einschätzung, wie wahrscheinlich dieser Erfolg ist, entscheidet sich, ob die Quote „zu hoch“ ist.
Die Rechenregel ist einfach. Bei einer Dezimalquote von 3,00 und einer geschätzten Gewinnwahrscheinlichkeit von 0,40 ergibt sich Q · W = 3 · 0,40 = 1,20. Der Erwartungswert ist dann 1,20 − 1 = 0,20, also 20 Cent Gewinn pro eingesetztem Euro im Durchschnitt. Wer 1.000 solcher Wetten à 1 € platziert, zahlt 1.000 € ein, gewinnt statistisch rund 400 davon und erhält rund 1.200 € zurück – 200 € Reingewinn, gemittelt über die Stichprobe. Bei 0,36 und derselben Quote 3,00 bleibt Q · W = 1,08, immer noch eine Value-Wette, nur mit dünnerem Polster.
Umgekehrt: Wenn der Anbieter die Quote 1,50 anbietet und die geschätzte Wahrscheinlichkeit bei 0,60 liegt, ist Q · W = 0,90 – eine Wette ohne Wert, weil der Buchmacher im Schnitt mehr behält, als er auszahlt. In dem Fall liegt die implizite Wahrscheinlichkeit des Marktes bereits über der eigenen Schätzung; jede Wette auf dieses Angebot zahlt sich langfristig nicht aus. Value entsteht also nur dort, wo die Diskrepanz zwischen Markt und eigener Einschätzung groß genug ist, um die Marge des Buchmachers und die Wettsteuer zu schlagen.
Welche Märkte für die Suche nach Wert taugen, ist weniger eine Frage der Quote als eine Frage der Information. Märkte mit klar definierten Ausgängen und vielen verfügbaren Datenpunkten – etwa Fußballspiele der Bundesliga, Champions League, Premier League, Tennis-ATP-Turniere oder NBA-Spiele – werden von vielen Buchmachern quotiert, oft mit ähnlichen Margen, sodass sich Preisunterschiede leichter finden lassen. Märkte mit wenigen Teilnehmern oder kurzer Historie – untere Ligen, exotische Handicap-Linien, spezielle Spielerwetten – schwanken stärker von Anbieter zu Anbieter und können eher einen Ausreißer nach oben enthalten, aber das Datengerüst für die eigene Schätzung ist dann auch dünner.
Grundlagen der Value-Wette: Erwartungswert, Wahrscheinlichkeit und die Rolle der eigenen Schätzung
Eine Value-Wette entsteht rechnerisch, nicht gefühlt. Wer glaubt, dass Borussia Dortmund mit 55 % Wahrscheinlichkeit gewinnt, und Dortmund steht bei einem Anbieter zu 2,10, dann ist Q · W = 2,10 · 0,55 = 1,155 – eine Value-Situation mit etwa 15,5 % Erwartungswert. Wer glaubt, dass Dortmund zu 45 % gewinnt, ist bei derselben Märkte-Quote 2,10 unter Wert; die implizite Wahrscheinlichkeit des Marktes liegt bei 1/2,10 ≈ 47,6 %, höher als die eigene Schätzung, also gewinnt der Buchmacher langfristig.
Die Schwierigkeit liegt nicht in der Multiplikation. Sie liegt in der Schätzung von W. Spieler, die Value-Wetten suchen, arbeiten meist mit einer Mischung aus Statistik, Formkurven, Aufstellungsdaten und Modellen, die auf einer Historie beruhen. Was jedes Modell gemeinsam hat: Es ist eine Annahme über die Zukunft, die aus der Vergangenheit abgeleitet ist, und es trifft nicht immer zu. Eine Quote von 3,00, die nach der eigenen Schätzung „eigentlich 3,50“ sein sollte, hat 17 % Erwartungswert – aber nur, wenn die Schätzung stimmt. Wer sich bei der Schätzung um 10 % irrt, kann aus einer Value-Wette eine Wette ohne Wert machen, ohne dass sich an der Quote etwas geändert hätte.
Rechtslage in Deutschland: GGL-Whitelist, Erlaubnis und die Folgen für Spieler
In Deutschland dürfen Sportwetten seit dem 1. Juli 2021 nur noch von Anbietern veranstaltet oder vermittelt werden, die eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder (GGL) besitzen und auf der offiziellen Whitelist stehen. Der Glücksspielstaatsvertrag 2021 bildet die Basis, § 9 Abs. 8 die tägliche Whitelist. Eine deutsche Erlaubnis ist die einzige verlässliche Aussage darüber, ob ein Anbieter legal in Deutschland tätig ist; eine .de-Domain allein beweist gar nichts, eine maltesische oder curaçaoische Lizenz in Deutschland ebenso wenig.
Die Whitelist wird von der GGL in Halle (Saale) geführt und tagesaktuell aktualisiert. Der Stand vom 2. Oktober 2026 verzeichnet 30 Einträge – 27 Inhaber mit einer Sportwetten-Erlaubnis, zwei davon zusätzlich mit Pferdewetten, drei weitere ausschließlich für Pferdewetten. Jede Domain auf der Liste ist eine .de-Domain; nur die Domain, die unter der Sportwetten-Erlaubnis geführt wird, darf in Deutschland Sportwetten annehmen. Eine Erlaubnis für Slots, Poker oder Casino eines Inhabers gilt nicht automatisch für dessen Sportwetten-Angebot, und umgekehrt.
Die Whitelist zeigt das Datum der Ersterlaubnis und das Datum eventueller Folgeerlaubnisse. Eine Ersterlaubnis läuft nach § 4c Abs. 1 GlüStV fünf Jahre; die Whitelist führt aber keine Enddaten, nur Ausstellungsdaten. Wer wissen will, ob eine Erlaubnis aktuell gültig ist, prüft die Whitelist selbst. Wer nicht auf der Whitelist steht und in Deutschland Sportwetten anbietet, betreibt nach § 4 Abs. 1 GlüStV unerlaubtes Glücksspiel – die GGL hat am 17. September 2026 erneut ausdrücklich vor illegalen Angeboten gewarnt.
Was die Whitelist dem Spieler konkret bringt
Wer bei einem Anbieter mit deutscher Erlaubnis spielt, hat Zugang zu OASIS, dem Sperrsystem für Spielerinnen und Spieler, die sich selbst oder durch Dritte vom Glücksspiel ausschließen lassen. Selbstsperre dauert mindestens drei Monate, wenn eine Frist genannt wird, sonst mindestens ein Jahr; Fremdsperren laufen mindestens ein Jahr. Anbieter sind verpflichtet, OASIS bei Registrierung und Login abzufragen. Wer gesperrt ist, kann weder ein Konto eröffnen noch ein bestehendes Konto nutzen. Wer nicht auf der Whitelist steht, ist an OASIS nicht angeschlossen.
Wer bei einem Anbieter mit deutscher Erlaubnis spielt, ist außerdem an die Limitdatei LUGAS angeschlossen. Das monatliche Einzahlungslimit liegt default bei 1.000 € pro Spielerin und Monat, summiert über alle Anbieter. Ein Anbieter darf für einzelne Spielerinnen und Spieler ein höheres Limit festlegen – bis 10.000 € auf verifizierten Nachweis wirtschaftlicher Leistungsfähigkeit, in Ausnahmefällen bis 30.000 € für höchstens ein Prozent seiner aktiven Kundinnen und Kunden – aber eine Selbstauskunft reicht nicht. Senkungen des Limits gelten sofort, Erhöhungen erst nach sieben Tagen. Parallelnutzung mehrerer Anbieter ist über die Aktivitätsdatei sichtbar und nach § 6h GlüStV untersagt.
Wer bei einem Anbieter mit deutscher Erlaubnis spielt, hat einen deutschen Gerichtsstand. Wer bei einem Anbieter ohne deutsche Erlaubnis spielt, hat in der Regel keinen; die Frage, ob deutsche Gerichte verlorene Einsätze zurückfordern können, hat der Bundesgerichtshof am 25. Juli 2024 (Az. I ZR 90/23) dem Europäischen Gerichtshof vorgelegt. Die Schlussanträge des Generalanwalts Nicholas Emiliou vom 19. März 2026 in der Rechtssache C-530/24 halten es grundsätzlich für möglich, dass Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verpflichtet werden, mit einer Ausnahme: wenn Behörden zugesichert haben, die Erlaubnispflicht vorerst nicht durchzusetzen. Das ist Stand der Diskussion, kein Urteil, und kein Versprechen auf eine Erstattung im Einzelfall.
Was die Whitelist dem Spieler konkret nimmt
Eine deutsche Erlaubnis bringt Regeln mit. Live-Wetten sind nach § 21 Abs. 4 GlüStV während eines laufenden Ereignisses nur auf das Endergebnis, das nächste Tor, den nächsten Satz oder eine vergleichbare Komponente erlaubt – in Sportarten, in denen solche Ereignisse selten sind. „Nächster Punkt“ im Tennis und „nächster Korb“ im Basketball sind damit tabu, ebenso Spezialmärkte, die in Echtzeit auf laufende Aktionen wetten lassen. Verboten sind Wetten auf Ereignisse mit überwiegend Minderjährigen oder Amateuren – GGL-Praxis: Fußball unterhalb der 3. Liga zählt als Amateur –, manipulationsanfällige Wetten sowie Wetten auf Regelverstöße oder deren Sanktionierung. Esports ist nach GGL kein anerkannter Sport; Wetten auf Esports sind in Deutschland nicht erlaubt. Die Verifizierung des Kontos läuft nach § 6a GlüStV vollständig – ohne abgeschlossene Verifizierung darf höchstens 72 Stunden mit maximal 100 € Einzahlung gespielt werden, ohne Auszahlung.
Zahlungen laufen nach § 6b Abs. 4 ausschließlich über Zahlungskonten auf den eigenen Namen bei einem Institut nach dem Geldwäschegesetz; anonyme Zahlungsmittel sind nicht erlaubt. Das schließt Kryptowährungen ebenso aus wie anonyme Prepaid-Lösungen und Cash-Tickets. Spielerguthaben liegt auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühren ausgezahlt. Wer die Regeln nicht akzeptieren will, kann nicht legal in Deutschland wetten.
Wettsteuer: Wer zahlt, und wie viel
Die Sportwettensteuer ist eine deutsche Besonderheit. Sie wird nach §§ 16–25 RennwLottG erhoben und beträgt 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“ (§§ 17, 18) – umgerechnet rund 5,03 % des eingesetzten Betrags (5,3 / 105,3). Sie wird vom Veranstalter geschuldet, nicht von der Spielerin (§ 19). Wie der Anbieter sie weitergibt, ist seine Entscheidung. Einige Anbieter ziehen sie vom Bruttogewinn ab, andere vom Einsatz, wieder andere tragen sie selbst.
Die Werbung von Winamax „0 % Wettsteuer und die besten Quoten“ verweist auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball zwischen April und August 2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Das ist ein Ranking auf einem bestimmten Datensatz über einen bestimmten Zeitraum – kein Versprechen, dass jede Quote auf jedem Markt die höchste ist. Die Studie selbst sagt nichts darüber, ob die Steuer tatsächlich wegfällt oder im Preis verrechnet ist; das steht in den AGB. Und: Auch wer Wettsteuer trägt, ist nicht automatisch besser. Eine um fünf Prozentpunkte höhere Quote, aber dafür 5 % Wettsteuer vom Bruttogewinn, ist rechnerisch nicht zwingend ein Vorteil.
Verantwortungsvolles Spielen: Warum Value den Verlust nicht aufhebt
Eine Value-Wette ist im langfristigen Mittel profitabel. Das ist eine Aussage über Mittelwerte, nicht über einzelne Wetten. Wer 1.000 Wetten à 1 € mit 5 % Erwartungswert platziert, gewinnt im Mittel 50 € – aber wer in dieser Stichprobe Pech hat, kann nach 1.000 Wetten auch 200 € im Minus sein, weil die Standardabweichung des Ergebnisses hoch ist. Variance gehört zum Spiel. Wer mit einem Einsatz spielt, den er nicht tragen kann, verliert auch dann Geld, wenn die Statistik für ihn spricht.
Die deutsche Regulierung setzt dafür einen Rahmen. Das Einzahlungslimit von 1.000 € pro Monat ist nicht nur ein Bürokratieakt, sondern ein Schutzmechanismus. OASIS ist nicht nur ein Register, sondern eine Sperre, die auch dann greift, wenn der Spieler selbst sie nicht mehr aktivieren will. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus; sie hilft vor allem in Momenten, in denen die Spielerin selbst nicht mehr stoppen kann. Keine dieser Schutzmaßnahmen ändert etwas an der mathematischen Struktur der Wette – sie begrenzen nur den Schaden, den eine Pechsträhne anrichten kann.
Was das für Value-Sucherinnen bedeutet: Die Disziplin, die sie für ihre Schätzungen aufbringen, sollten sie auch für den Umgang mit Geld und Zeit aufbringen. Ein Bankroll-Management, das nur einen festen Bruchteil der Bank pro Wette einsetzt (etwa ein bis zwei Prozent), ist in der Regel sinnvoller als Kelly pur, weil Kelly auf perfekter Schätzung beruht. Das Aufschreiben der eigenen Wetten – Datum, Quote, geschätzte W, Einsatz, Ergebnis – ist weniger ein technischer Tick als eine Selbstkontrolle: Wer nach 200 Wetten Bilanz zieht, sieht, ob das Modell hält oder ob die Schätzung driften.
Wer bemerkt, dass er Wetten platziert, die er sich nicht leisten kann, oder dass das Denken an die nächste Wette den Alltag beherrscht, sollte OASIS nutzen. Die Anbieter bieten auf ihren Seiten Selbstausschluss-Funktionen; die Sperrung wird in OASIS registriert und gilt übergreifend. Bei Suchtgefahr helfen die Bundeszentrale für gesundheitliche Aufklärung und spezialisierte Beratungsstellen; die Anbieter verweisen auf ihren Hilfeseiten auf Anlaufstellen.
Strategien für die Suche nach Value: Wie aus Daten Wahrscheinlichkeiten werden
Es gibt kein Patentrezept für Value-Wetten. Was es gibt, sind wiederkehrende Bausteine, aus denen einzelne Spielerinnen ihre eigene Methode zusammenbauen. Wer versteht, wie die Bausteine funktionieren, kann beurteilen, ob eine Methode zu einem selbst passt.
Datenbasierte Modelle
Die meisten Value-Sucher arbeiten mit einfachen Modellen, die historische Daten in Wahrscheinlichkeiten übersetzen. Im Fußball sind das typischerweise Heimstärke, xG-Differenz, Verletzungssituation, Ligakontext und Form. Im Tennis sind es Serve-Statistiken, Belag und Head-to-Head. Diese Modelle sind keine Prognose-Wunder: Sie liegen bei einem Bundesliga-Spiel vielleicht bei 53 % Wahrscheinlichkeit für den Heimsieg, während der Markt bei 50 % liegt – ein Unterschied, der sich auf zehn Wetten summiert, aber im Einzelfall nicht sichtbar ist. Der Wert solcher Modelle liegt nicht darin, immer richtig zu liegen, sondern darin, eine konsistente Schätzung gegen den Markt zu legen.
Konsens- und Abweichungsvergleich
Eine andere Strategie vergleicht nicht eigene Modelle mit dem Markt, sondern den Markt mit sich selbst. Wenn fünf Anbieter für einen Ausgang Quoten zwischen 2,05 und 2,15 anbieten und ein sechster Anbieter plötzlich 2,30 zeigt, liegt ein Ausreißer vor – entweder ein Fehler des Buchmachers, eine andere Information oder einfach eine höhere Marge auf diesem Markt. Konsens-Tools aggregieren die Quoten mehrerer Anbieter und bilden einen Referenzwert; Abweichungen nach oben können Value signalisieren, müssen aber gegen die implizite Marge des abweichenden Anbieters geprüft werden.
Märkte mit dünner Information
In kleinen Ligen, Nischensportarten oder Spezialmärkten ist die Informationsdichte oft niedrig. Buchmacher quotieren solche Märkte mit höherer Marge, weil das Risiko einer Fehlbewertung größer ist. Für Spielerinnen mit Spezialwissen – etwa eine Handball-Spielerin, die untere Ligen beobachtet, oder ein Tennisfan, der Challenger-Turniere verfolgt – kann genau diese Marge Value erzeugen: Der Markt reagiert langsamer auf neue Informationen, und wer schneller ist, hat einen Vorteil. Wer kein Spezialwissen hat, sollte solche Märkte meiden; die Marge schlägt die eigene Schätzung.
Live-Wetten als Marktpreis
Live-Quoten ändern sich mit dem Spielverlauf. Wer ein Spiel beobachtet und ein Gefühl dafür entwickelt, wie sich die Dynamik verschiebt, kann Live-Quoten finden, die den tatsächlichen Spielstand nicht mehr adäquat abbilden – etwa nach einem frühen Gegentor, wenn die Quote auf den Ausgleich zu hoch bleibt. Auch hier gilt: Die Rechnung Q · W muss aufgehen, und die eigene Einschätzung muss vor dem Tipp stehen. Eine Wette aus dem Bauch heraus ist das Gegenteil von Value.
Wettarten, Quoten und Märkte: Welche Wetten für Value taugen
Fußballwetten dominieren das Angebot in Deutschland, und zwar aus gutem Grund: Die Bundesliga, Champions League, Premier League und die europäischen Top-Ligen werden von allen großen Buchmachern quotiert, mit ausreichend Tiefe für die eigene Analyse. Innerhalb des Fußballs sind die folgenden Märkte für Value-Suche besonders relevant, weil sie klare Datenanbindung erlauben:
- Drei-Wege-Markt (1 / X / 2): Die Standardwette. Heimsieg, Unentschieden oder Auswärtssieg. Margen zwischen 6 % und 10 %, je nach Anbieter und Liga.
- Über/Unter Tore: Eine Wette auf die Gesamtzahl der Tore im Spiel. Beliebt wegen Live-Verfügbarkeit, weil sich die Wahrscheinlichkeit im Spielverlauf neu schätzen lässt.
- Beide Teams treffen (BTTS): Eine Ja/Nein-Wette, ob beide Mannschaften mindestens ein Tor erzielen. Margen oft zwischen 5 % und 7 %, gut für Value-Suche.
- Handicap: Asiatisches Handicap auf den Favoriten oder Außenseiter. Quoten näher an 2,00, Marge niedriger, dafür die Schätzung von Tor-Differenzen anspruchsvoller.
- Spielerwetten (Torschützen, Karten, Ecken): Spezialmärkte mit höherer Marge, bei denen die Gewinnwahrscheinlichkeit schwerer zu beziffern ist. Für Spezialisten lohnend, für Gelegenheitssucher oft zu schwer.
Außerhalb des Fußballs sind Tennis und Basketball die relevantesten Wert-Sportarten. Tennis-Quoten schwanken wegen des Formats (kein Unentschieden, klare Sieger) weniger stark, und die Margen sind tendenziell niedriger. Basketball – NBA, EuroLeague – hat viele Spiele pro Woche und damit viele Datenpunkte, aber die Spreads (Handicap-Linien) sind anspruchsvoll zu schätzen. Eishockey und Handball liegen dazwischen; die deutsche Regulierung schränkt Wetten auf untere Ligen ein, was die Datenbasis in diesen Sportarten schmälert.
Live-Wetten im Rahmen der deutschen Regulierung
Die deutsche Regulierung begrenzt Live-Wetten nach § 21 Abs. 4: Während eines laufenden Ereignisses sind nur Wetten auf das Endergebnis, das nächste Tor oder den nächsten Satz erlaubt – und nur in Sportarten, in denen solche Ereignisse selten sind. Damit fallen „nächster Punkt“ im Tennis, „nächster Korb“ im Basketball und vergleichbare Mikromärkte weg. Wer mit Live-Wetten Value suchen will, muss sich auf die erlaubten Märkte konzentrieren. Das ist eine Einschränkung, kein Verbot: Die erlaubten Live-Märkte sind breit genug, um Value-Suche zu betreiben.
Vergleich der zehn Anbieter auf der GGL-Whitelist: Quotenniveau, Sportwettenangebot und Konditionen
Die folgende Übersicht zeigt zehn Anbieter, die mit Stand 2. Oktober 2026 auf der GGL-Whitelist stehen. Sie sind nach Reihenfolge der Ersterlaubnis sortiert und bilden nicht zwingend eine Rangfolge – Quotenniveau, Wettangebot und Bonusmodalitäten unterscheiden sich, aber jeder Anbieter ist für bestimmte Spielertypen passend, für andere weniger.
Einordnung der Anbieter
| Anbieter | GGL-Whitelist-Status | Sportwetten-Erlaubnis seit |
|---|---|---|
| AdmiralBet | Whitelist, Sportwetten-Erlaubnis | 09.10.2020 (Folgeerlaubnis 29.07.2024) |
| bwin | Whitelist, Sportwetten-Erlaubnis | 09.10.2020 (Folgeerlaubnis 23.12.2022) |
| Interwetten | Whitelist, Sportwetten-Erlaubnis | 02.11.2020 (Folgeerlaubnis 27.12.2022) |
| NEO.bet | Whitelist, Sportwetten-Erlaubnis | 09.10.2020 (Folgeerlaubnis 22.12.2022) |
| Sportwetten.de | Whitelist, Sportwetten-Erlaubnis | 19.11.2020 (Folgeerlaubnis 16.12.2022) |
| Betano | Whitelist, Sportwetten-Erlaubnis | 19.02.2021 |
| Tiptorro | Whitelist, Sportwetten-Erlaubnis | 30.06.2021 (Folgeerlaubnis 27.12.2022) |
| DAZN Bet | Whitelist, Sportwetten-Erlaubnis | 22.08.2023 |
| VBet | Whitelist, Sportwetten-Erlaubnis | 05.12.2023 |
| Bet3000 | Whitelist, Sportwetten-Erlaubnis | 22.04.2026 |
Alle zehn Anbieter tragen die deutsche Sportwetten-Erlaubnis; die Whitelist selbst führt kein Enddatum, nur die Ausstellungs- und Folgeerdnung. Folgeerlaubnisse verlängern die Erlaubnis nicht automatisch; eine Ersterlaubnis läuft nach § 4c Abs. 1 GlüStV grundsätzlich fünf Jahre. Wer prüfen will, ob eine Erlaubnis aktuell gilt, schaut auf die Whitelist der GGL.
Was die Anbieter im Detail unterscheidet
Betano (Betkick Sportsbetting Limited) bietet ein breites Wettangebot von Fußball über Tennis bis NBA, dazu Live-Streams von LaLiga, FA Cup, NBA, EuroLeague, NFL und Grand-Slam-Turnieren sowie einen Bet Builder, mit dem mehrere Märkte eines Spiels kombiniert werden. Die App wird im Apple App Store von der Kaizen Gaming International Limited angeboten. Die Erlaubnis für Betano.de ist seit dem 19. Februar 2021 in der Whitelist verzeichnet. Wer Live-Streams mit Wettmärkten verknüpfen will, findet hier eine der vollständigsten Kombinationen.
AdmiralBet (Greentube Betting Malta Limited) trägt die Erlaubnis für Admiralbet.de seit dem 9. Oktober 2020; eine Folgeerlaubnis wurde am 29. Juli 2024 erteilt. Die Betreiberin ist auch für virtuelle Automatenspiele auf slots.admiralbet.de lizenziert – das ist eine eigene Erlaubnis seit dem 28. September 2022 und hat mit dem Sportwetten-Angebot nichts zu tun. Für Spielerinnen, die zwischen Sportwetten und Casino wechseln, bietet die Konzernverwandtschaft eine einheitliche Plattform; für reine Sportwetter ändert sie nichts.
DAZN Bet (DZBT Operations Limited) ist auf jede Sportwette ein Quotenabschlag von 5 % – die deutsche Wettsteuer, vom Anbieter direkt verrechnet. Im Kontoverlauf sind Einsatz und Quotenabschlag je Wette sichtbar, sodass nachvollziehbar bleibt, was tatsächlich ausbezahlt wurde. Die Erlaubnis für DAZN Bet datiert auf den 22. August 2023. Für Value-Sucherinnen heißt das: Wer eine Quote 2,00 sieht, bekommt im Gewinnfall effektiv 1,90 ausgezahlt – die eigene Schätzung von W muss diese Reduktion einkalkulieren.
VBet (SCGO Limited) sitzt im maltesischen St. Julian’s und trägt die Erlaubnis für Vbet.de seit dem 5. Dezember 2023. Das Sportwetten-Angebot ist breit, mit Schwerpunkt auf Fußball, Tennis und Basketball. Über die konkreten Margen und das Quotenniveau auf einzelnen Märkten sagt die Whitelist nichts; wer Value sucht, muss die Quoten mit anderen Anbietern vergleichen.
bwin (bwin (Deutschland) Limited) bietet in der App Cashout (manuell und automatisch), Live-Streams, Live-Statistiken, Kombi-Boost und Quoten-Boost – eine der umfangreicheren Funktionslisten auf dem Markt. Die Erlaubnis für Bwin.de läuft seit dem 9. Oktober 2020 mit Folgeerlaubnis vom 23. Dezember 2022. Wer Kombiwetten mit Boost-Funktion sucht und gleichzeitig Cashout als Sicherheitsnetz nutzen will, findet hier ein passendes Profil.
Tiptorro (Torro Tec Limited) erlaubt Einzel-, Kombinations-, Mehrweg- und Systemwetten vor Spielbeginn und live. Solange das Ticket offen ist, ist ein Rückkaufangebot (Cashout und Teil-Cashout) möglich. Die Erlaubnis für Tiptorro.de datiert auf den 30. Juni 2021 mit Folgeerlaubnis vom 27. Dezember 2022. Für Spielerinnen, die Systemwetten mit Cashout verbinden wollen, ist Tiptorro eine der wenigen Optionen auf der Whitelist.
Interwetten (Interwetten Gaming Limited) trägt die Sportwettensteuer selbst und zieht nach den AGB für Sportwetten (Version 1.1, Stand 07.07.2021) einen Quotenabschlag von 5,3 % vor – etwas mehr als die 5 % bei DAZN Bet, weil die Bemessungsgrundlage „Einsatz minus Steuer selbst“ angewandt wird. Die Erlaubnis für Interwetten.de besteht seit dem 2. November 2020 mit Folgeerlaubnis vom 27. Dezember 2022. Für Leserinnen, denen es auf Transparenz ankommt: Interwetten zeigt die 5,3 % offen in den AGB; der konkrete Mechanismus, ob Abzug vom Einsatz oder vom Gewinn, variiert.
Bet3000 (I.B.C. Sportsbetting Limited) hat seinen Sitz in Sliema, Malta und ist mit der Erlaubnis für Bet3000.de seit dem 22. April 2026 der jüngste Neueintrag in dieser Übersicht. Die kurze Historie bedeutet nicht automatisch eine niedrigere Qualität – sie bedeutet, dass die Erlaubnis frisch ist und Beobachtung über die kommenden Jahre zeigen wird, wie sich Angebot und Konditionen entwickeln.
Sportwetten.de (NetX Betting Limited) bietet einen Willkommensbonus bis 100 €, bei dem der eingezahlte Betrag 1-fach und der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden muss; zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein. Bei 100 € Einzahlung und 100 € Bonus ergibt sich ein Gesamtumsatz von 700 €. Die Erlaubnis für Sportwetten.de besteht seit dem 19. November 2020 mit Folgeerlaubnis vom 16. Dezember 2022. Wer den Bonus nutzt, sollte die Mindestquote und den Umsatzfaktor im Auge behalten: Die Quote 2,00 schließt viele Value-Wetten aus, weil Value auf hohen Quoten bei Underdogs oder Nischenereignissen typischerweise seltener auftritt.
NEO.bet (Greenvest Betting Limited) bietet Live-Quoten, Live-Wetten, Cashout und Teil-Cashout in der App. Die Erlaubnis für NEO.bet datiert auf den 9. Oktober 2020 mit Folgeerlaubnis vom 22. Dezember 2022. Für Spielerinnen, die Live-Wetten mit Cashout-Funktion kombinieren, ist NEO.bet eine kompakte Option im deutschen Markt.
Was die Übersicht nicht zeigt
Was die Übersicht nicht zeigt, sind die Margen auf einzelnen Märkten – die entscheidende Variable für Value-Suche. Margen schwanken von Markt zu Markt, von Spiel zu Spiel, von Anbieter zu Anbieter. Wer auf einem 1,90/1,90-Markt bei Anbieter A eine Marge von 5 % findet und bei Anbieter B eine Marge von 7 %, hat bei A auf identischen Quoten 2 % mehr Auszahlungsquote zur Verfügung. Bei einer Value-Wette mit 5 % Erwartungswert bedeutet das: Der erwartete Ertrag liegt bei A effektiv bei rund 7 %, bei B bei rund 5 % – eine spürbare Differenz über viele Wetten.
Die Übersicht zeigt auch nicht, wie die Anbieter ihre Live-Quoten kalibrieren. Live-Quoten verändern sich schneller als Pre-Match-Quoten, und einige Anbieter reagieren träger auf Spielereignisse als andere. Wer auf Live-Quoten setzt, sollte die Anbieter direkt vergleichen – nicht nach Reputation, sondern nach Daten aus dem Wettprogramm. Das ist mühsam, aber genau die Stelle, an der Value-Suche lohnt.
Beispielrechnung: Marge auf einem Zwei-Wege-Markt
Eine Value-Wette lebt von der Differenz zwischen eigener Wahrscheinlichkeit und impliziter Wahrscheinlichkeit des Marktes. Die implizite Wahrscheinlichkeit enthält die Marge des Anbieters. Auf einem fiktiven Zwei-Wege-Markt mit Quoten 1,90 / 1,90 – zwei gleich wahrscheinliche Ausgänge – ergibt sich die Auszahlungsquote als 1 ÷ (1/1,90 + 1/1,90) ≈ 0,95, die Marge entsprechend ≈ 5,0 %. Bei einer fairen Quote 2,00 / 2,00 wäre die Auszahlungsquote 1,0, die Marge 0 %.
Diese Spanne – eine Marge in der Größenordnung von etwa 5 % auf einem Zwei-Wege-Markt mit gleichen Quoten – ist der typische Bereich auf großen Fußball-Ligen. Auf Drei-Wege-Märkten (1 / X / 2) liegt die Marge höher, oft zwischen 6 % und 10 %, weil drei statt zwei Ausgänge kalkuliert werden. Auf Live-Märkten, besonders auf Märkten mit schneller Anpassung, sind die Margen tendenziell niedriger, weil schärfere Anbieter dort konkurrieren; auf Nischenmärkten sind sie höher.
Für eine Value-Sucherin heißt das: Ein realistischer Zielwert ist eine implizite Wahrscheinlichkeit des Marktes, die zwei bis fünf Prozentpunkte unter der eigenen Schätzung liegt. Wer auf einem Drei-Wege-Markt mit 9 % Marge spielt, braucht einen noch größeren Puffer – etwa sechs bis acht Prozentpunkte. Das sind keine festen Schwellen, sondern Größenordnungen, die helfen, den Aufwand einer Value-Suche gegen den möglichen Ertrag abzuwägen.
Welcher Anbieter passt zu wem
Wer breite Wettmärkte mit Live-Streams sucht, ist bei Betano oder bwin gut aufgehoben. Wer auf Kombiwetten mit Boost-Funktionen und Quoten-Erhöhungen setzt, findet bei bwin eine der vollständigsten Funktionslisten. Wer Systemwetten mit Cashout kombinieren will, ist bei Tiptorro richtig. Wer Wert auf Transparenz bei der Wettsteuer legt, schaut bei Interwetten oder DAZN Bet, weil beide die Steuer offen ausweisen – wenn auch unterschiedlich. Wer einen frischen Anbieter mit kurzer Whitelist-Historie testen will, kann Bet3000 probieren, das seit April 2026 auf der Whitelist steht. Wer ein bewährtes deutsches Angebot ohne viel Schnickschnack sucht, ist bei NEO.bet oder Sportwetten.de gut bedient – vorausgesetzt, die Bonusmodalitäten passen zur eigenen Wettstrategie.
Was die Anbieter im Detail kosten, hängt von den eigenen Wetten ab. Der Anbieter mit der höchsten Quote auf einem Markt ist nicht zwingend der beste für alle Spielerinnen – wenn die Quote nur deshalb hoch ist, weil die Marge dieses Anbieters auf dem Markt ebenfalls hoch ist, kann ein anderer Anbieter mit niedrigerer Quote aber niedrigerer Marge effektiv mehr Wert bieten. Das Vergleichen der Quoten „welcher Anbieter auf welchem Markt am besten zahlt“ gehört zur Value-Suche selbst.
Häufige Fragen zu Value-Wetten und GGL-Anbietern
Was ist eine Value-Wette und woran erkennt man sie rechnerisch?
Eine Value-Wette ist eine Wette mit positivem Erwartungswert. Der Erwartungswert ist das Produkt aus Rückzahlquote Q und geschätzter Gewinnwahrscheinlichkeit W minus 1 (Q · W − 1). Ist das Produkt größer als 1, liegt der erwartete Rückfluss über dem Einsatz – die Wette hat Wert. Wert rechnerisch ist nicht die Vorhersage eines konkreten Ausgangs. Wer 0,40 schätzt und die Quote 3,00 erhält, kommt auf Q · W = 1,20 und einen Erwartungswert von 0,20.
Wie berechnet man den Erwartungswert aus Quote und geschätzter Gewinnwahrscheinlichkeit?
Der Erwartungswert pro eingesetztem Euro ist Q · W − 1. Bei Q = 2,50 und W = 0,45 ergibt sich 2,50 · 0,45 = 1,125, also ein erwarteter Rückfluss von 12,5 Cent pro investiertem Euro. Bei Q = 1,80 und W = 0,50 ergibt sich 1,80 · 0,50 = 0,90 – ein erwarteter Verlust von 10 Cent pro Euro. Die Rechnung selbst ist nicht kompliziert; die Schwierigkeit liegt in der Schätzung von W.
Wie lässt sich die Gewinnwahrscheinlichkeit einer Wette schätzen, ohne eine Sicherheit vorzutäuschen?
Eine seriöse Schätzung stützt sich auf Daten, die vor dem Spiel verfügbar sind: Heimstärke, Formkurve, xG-Differenz, Verletzungssituation, Ligakontext. Ein einfaches Modell kann aus diesen Faktoren eine Wahrscheinlichkeit ableiten, die gegen die implizite Wahrscheinlichkeit des Marktes (1/Q) geprüft wird. Wer keine Datengrundlage hat, sollte keine Sicherheit vortäuschen – die Schätzung ist eine Annahme, keine Vorhersage. Konsens-Tools, die Quoten mehrerer Anbieter mitteln, helfen, einen Ausreißer nach oben zu identifizieren, ersetzen aber nicht das eigene Urteil.
Wie wirkt sich die Sportwettensteuer von 5,3 % auf Quote und Wert einer Wette aus?
Die Steuer beträgt 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, was rund 5,03 % des eingesetzten Betrags entspricht. Sie wird vom Veranstalter geschuldet; wie er sie weitergibt, ist seine Entscheidung – einige Anbieter ziehen sie vom Gewinn ab (etwa 5 % auf den Bruttogewinn), andere vom Einsatz, wieder andere tragen sie selbst. Für die Value-Berechnung heißt das: Die effektive Quote, die der Spieler erhält, muss um den Steuereffekt korrigiert werden, bevor Q · W berechnet wird. Wer eine Quote 2,00 sieht, aber 5 % vom Gewinn verliert, hat effektiv nur 1,90.
Warum bringt auch eine Value-Wette nicht in jedem Einzelfall einen Gewinn?
Eine Value-Wette hat einen positiven Erwartungswert über viele Wetten, aber keine Garantie für die einzelne Wette. Bei W = 0,40 und Quote 3,00 gewinnt statistisch vier von zehn Wetten – sechs von zehn verlieren. Auch nach 100 Wetten mit 5 % Erwartungswert kann das Ergebnis im Minus sein, weil die Streuung hoch ist. Die Rechnung verspricht einen Mittelwert, kein Einzelergebnis. Wer mit einem Einsatz spielt, den er nicht tragen kann, verliert auch dann Geld, wenn das Modell langfristig für ihn spricht.
Welche Rolle spielen Marge und Quotenvergleich zwischen Anbietern auf der GGL-Whitelist?
Die Marge ist der Anteil, den der Buchmacher im Mittel vom Einsatz behält. Auf einem Zwei-Wege-Markt mit Quoten 1,90 / 1,90 liegt sie bei rund 5 %; auf einem Drei-Wege-Markt typischerweise zwischen 6 % und 10 %. Eine niedrigere Marge bedeutet eine höhere Auszahlungsquote und damit mehr Spielraum für Value. Der Vergleich zwischen Anbietern zeigt, wer auf welchem Markt die niedrigste Marge hat. Das ist nicht die einzige Variable – Wettangebot, Live-Streams, Cashout-Funktionen und Bonusmodalitäten spielen ebenfalls eine Rolle –, aber für reine Value-Suche ist die Marge oft der entscheidende Hebel.
Einzelwette, Kombiwette und Handicap: Welche Wettform eignet sich?
Eine Einzelwette ist die ehrlichste Form: Der Buchmacher setzt die Marge auf einen klar definierten Ausgang, die eigene Wahrscheinlichkeit lässt sich oft an Daten anbinden, und die Rechnung Q · W ist direkt anwendbar. Kombiwetten multiplizieren die Quoten der Einzelbeine, aber auch die Unsicherheit: Aus einer geschätzten Einzelwahrscheinlichkeit von 60 % wird bei zwei Beinen eine kombinierte Wahrscheinlichkeit von 36 %, und die Marge jedes Beins schlägt auf das Produkt durch. Eine Value-Wette wird nicht zur Value-Wette, weil man sie kombiniert – sie verliert ihren Wert eher, weil jede zusätzliche Beobachtung die eigene Schätzung ungenauer macht.
Handicap-Wetten und Torwetten bewegen sich näher am Geschehen und damit näher an Daten, die Spielverlauf und Teamstärke verbinden. Ein −1-Handicap auf einen Favoriten hat eine niedrigere Quote als der Sieg des Favoriten, dafür ist die implizite Wahrscheinlichkeit des Marktes ebenfalls niedriger – ob daraus eine Value-Situation entsteht, hängt wieder an der eigenen Schätzung. Spezialmärkte wie „nächster Torschütze“ sind quotenstark, aber ihre Wahrscheinlichkeitsverteilung ist selten aus offenen Daten ableitbar; sie bleiben vor allem ein Feld für Buchmacher mit guten Modellen und für Spieler, die einen Informationsvorsprung haben.
Quotenvergleich: Wie viel Marge steckt in der Quote?
Jeder Buchmacher kalkuliert in jede Quote eine Marge ein, auch Überzahl oder „Payout“ genannt: Was nach Abzug der Marge vom Bruttoeinsatz an die Spieler zurückfließt. Auf einem Zwei-Wege-Markt mit zwei gleich wahrscheinlichen Ausgängen liegt eine faire Quote bei 2,00 auf jedes Bein; was der Anbieter tatsächlich anbietet, ist 1,90 / 1,90 oder ähnlich. Die Rechnung: Auszahlungsquote = 1 ÷ (1/1,90 + 1/1,90) ≈ 0,95, die Marge entsprechend ≈ 5,0 % – fünf Cent von jedem Euro, die Spieler einsetzen, behält der Buchmacher im Schnitt. Bei einer Quote 1,85 / 1,85 sinkt die Auszahlungsquote auf rund 0,925, die Marge steigt auf rund 7,5 %. Auf einem Drei-Wege-Markt (Heimsieg / Unentschieden / Auswärtssieg) liegen die Margen höher, oft zwischen 6 % und 10 %, weil ein dritter Ausgang die faire Summe verändert.
Was das für eine Value-Wette bedeutet: Wer eine faire Wahrscheinlichkeit von 50 % annimmt, müsste auf einem 1,90-Markt schon eine geschätzte Wahrscheinlichkeit von 52,6 % vorlegen, damit Q · W > 1 ist (1/1,90 ≈ 0,526). Bei 1,85 sind es sogar rund 54,1 %. Diese Aufschläge sind klein, aber sie sind nicht nichts – sie sind der Grund, warum die bloße Quote auf einem Favoriten selten Value ist und warum Value fast immer aus einem Modellierungs- oder Informationsvorsprung entsteht, nicht aus dem Markt allein.
Wie entsteht eine eigene Wahrscheinlichkeit?
Die seriöse Antwort: aus Daten. Heimstärke, xG-Differenz der letzten Spiele, Verletzungssituation, Head-to-Head, Ligakontext – alles Faktoren, die sich vor dem Spiel erheben lassen. In der Praxis arbeiten Value-Sucher mit einfachen Modellen, die aus diesen Daten eine Wahrscheinlichkeit ableiten, oder sie vergleichen ihre Einschätzung mit einem Konsens aus mehreren Buchmachern, um Ausreißer zu finden. Ein Ausreißer nach oben – ein Buchmacher, der für einen Ausgang deutlich mehr zahlt als der Durchschnitt – kann ein Hinweis auf Value sein, muss es aber nicht: Häufig spiegeln sich darin nur höhere Margen dieses Anbieters auf dem Markt, nicht eine Fehleinschätzung.
Eselsbrücke für die Leserin: Wenn der Marktkonsens die Wahrscheinlichkeit eines Ausgangs auf 50 % schätzt, der Marktkonsens liegt bei Quote 1,90 auf jedes Bein, dann liegt die implizite Wahrscheinlichkeit bei rund 52,6 % – der Buchmacher hat also 2,6 Prozentpunkte Marge eingepreist. Wer den Ausgang selbst mit 50 % einschätzt, ist mit dem Markt gleichauf; eine Value-Wette wird daraus nur, wenn die eigene Schätzung über der implizierten liegt, in diesem Fall also über 52,6 %. Das ist der Grund, warum selbst konservative Value-Sucher ihre Schätzung fast immer mit einer Marge von zwei bis fünf Prozentpunkten gegen den Markt einkalkulieren.
Kelly-Anteil: Wie viel Einsatz pro Value-Wette?
Aus der Value-Rechnung lässt sich auch ein Einsatzvorschlag ableiten, die sogenannte Kelly-Formel. Bei W = 0,36 und Q = 3,00 ergibt sich Q · W − 1 = 0,08; der Kelly-Anteil K = W − (1 − W) / (Q − 1) = 0,36 − 0,64 / 2 = 0,04 – also 4 % der Bankroll pro Wette. Das klingt wenig, ist aber bewusst konservativ: Kelly geht von perfekter Schätzung aus und ist in der Realität aggressiv. Viele Value-Spieler verwenden einen Bruchteil davon, etwa Viertel-Kelly oder Achtel-Kelly, um das Risiko zu glätten. Die Formel ist ein Vorschlag, keine Regel – wer sie nutzt, muss verstehen, dass sie auf langfristige Mittelwerte baut und in jeder einzelnen Wette Verlust bedeuten kann.
Wettarten – grandslamwetteninfo.com
Inhalt erstellt vom Team «grandslamwetteninfo.com»
